Contabilidade para salão de beleza
Rotina fiscal completa, com o repasse aos profissionais parceiros deduzido corretamente todo mês.
A cota-parte do profissional parceiro não deve ser tributada como receita do salão quando a parceria e a documentação fiscal estão estruturadas corretamente.
Cuidamos do contrato, NFS-e, repasses, Simples Nacional e escrituração para salões, barbearias e profissionais parceiros em Goiânia e em todo o Brasil.
Rogger Said
Conselheiro CRC-GO 2026/2027
Coordenador CRC JOVEM
Os três se resolvem com a mesma coisa: aplicar a Lei Salão Parceiro corretamente, do contrato à emissão de nota.
Atendemos os três formatos, e cada um tem sua particularidade: o salão com parceiras, a barbearia com cadeira alugada, a clínica de estética com procedimentos que mudam o CNAE e o enquadramento.
Rotina fiscal completa, com o repasse aos profissionais parceiros deduzido corretamente todo mês.
Organização fiscal, Simples Nacional, folha e aplicação da Lei Salão Parceiro à realidade da barbearia.
Planejamento tributário e enquadramento adequado para procedimentos estéticos.
Análise do enquadramento e das oportunidades legais de eficiência.
Acompanhamento considerando faturamento, atividades e profissionais parceiros.
SAIDHUB PARA PROFISSIONAIS PARCEIROS
Nota fiscal, DAS, faturamento e obrigações do seu CNPJ em um só lugar. Menos mensagens, menos documentos perdidos e uma rotina muito mais organizada.
Quem trabalha como profissional parceiro precisa manter o CNPJ regular, emitir os documentos corretos e acompanhar o faturamento. O SaidHub simplifica essa rotina.
NFS-e pelo celular
Emita a nota referente à sua atividade com mais praticidade.
DAS mensal
Acesse sua guia sem depender de conversas perdidas no WhatsApp.
Controle de faturamento
Acompanhe quanto já faturou durante o ano.
Declaração anual
Tenha sua rotina organizada para cumprir suas obrigações.
Fale com nossa equipe e veja como funciona.
 NFS-eDASFaturamentoDeclaração anualAplicativo próprio
A lei permite que salão e profissional firmem contrato de parceria sem vínculo empregatício, e que o salão pague tributo apenas sobre a sua cota-parte. Em 28 de outubro de 2021, o STF reconheceu a constitucionalidade do contrato de parceria previsto na Lei Salão Parceiro (ADI 5625) — desde que ele não seja usado para dissimular uma relação de emprego já existente.
Aplicar a lei não é só assinar um papel. Envolve contrato, homologação, ajuste do enquadramento, rotina de emissão de notas dos dois lados e escrituração correta do repasse.
Ver o guia completo da leiAnálise da operação atual, dos contratos, dos repasses e da tributação.
Estruturação completa no estabelecimento: contratos, procedimentos fiscais e rotina de repasse.
Elaboração e adequação do contrato de parceria conforme as exigências da lei.
SÉRIE ESPECIAL LEI SALÃO PARCEIRO
Uma jornada prática para entender a parceria, organizar repasses, revisar a tributação e preparar sua operação para crescer com mais segurança.
Conteúdo prático, direto e pensado para empresários do setor da beleza.
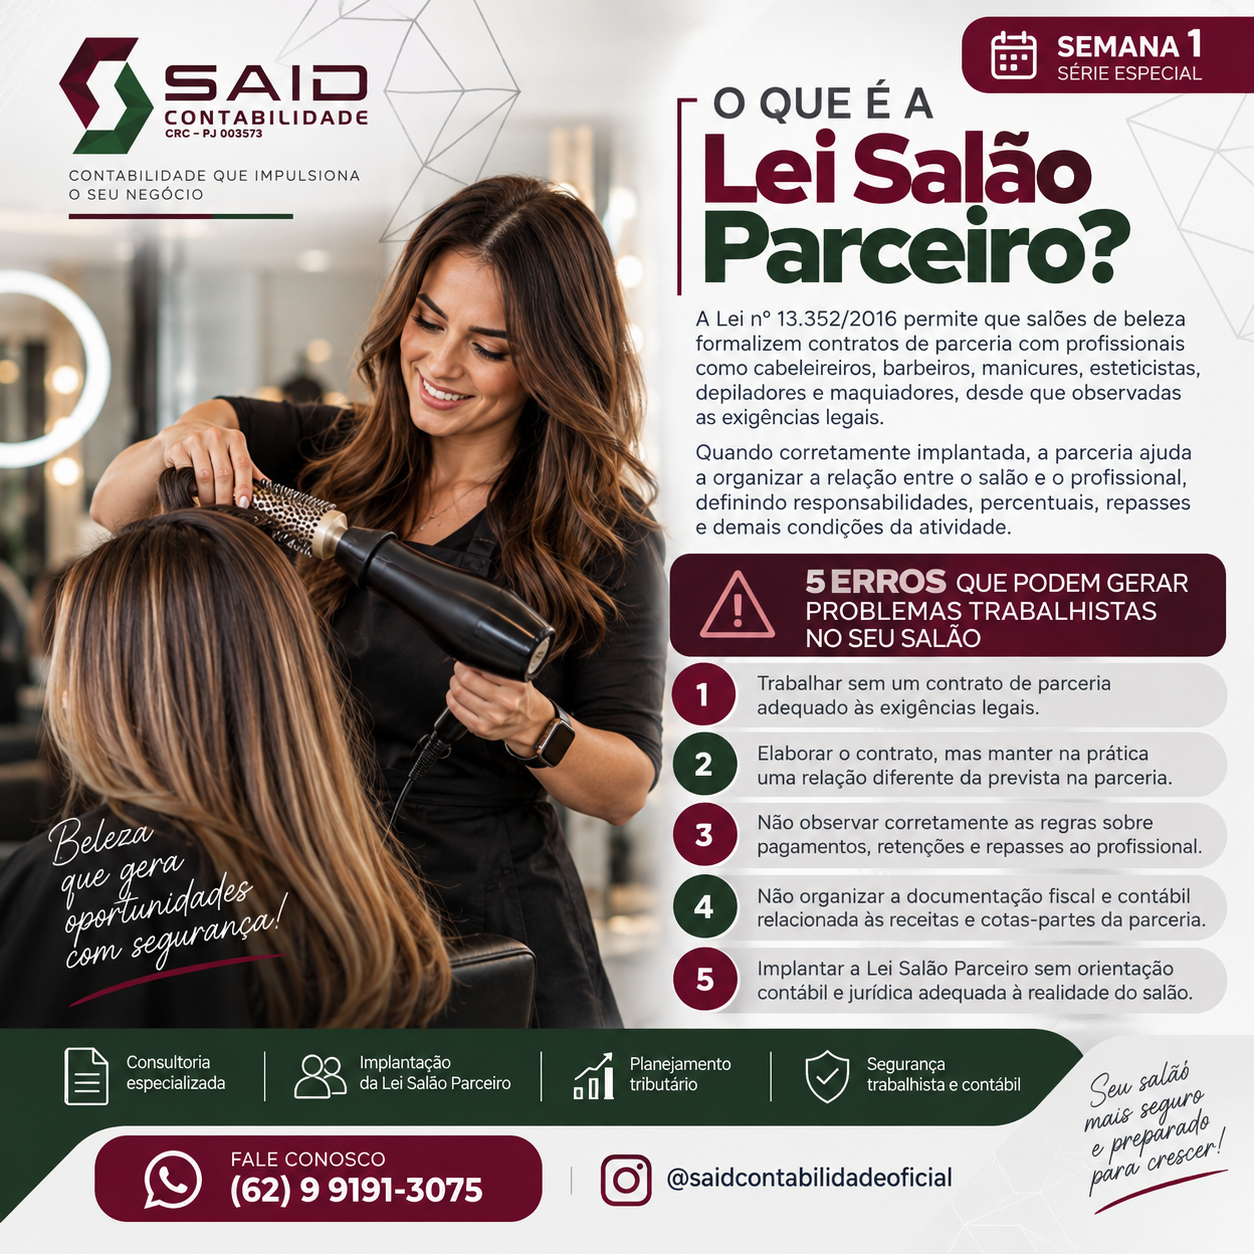
Entenda como funciona a parceria e veja erros que podem gerar riscos trabalhistas no seu salão.
A Lei Salão Parceiro (Lei nº 13.352/2016) permite que salões de beleza formalizem contratos de parceria com profissionais como cabeleireiros, barbeiros, manicures, pedicures, esteticistas, depiladores e maquiadores, desde que observadas as exigências legais. Quando corretamente implantada, a parceria ajuda a organizar a relação entre o salão-parceiro e o profissional-parceiro, definindo responsabilidades, percentuais, repasses e demais condições da atividade. Mas apenas chamar o profissional de "parceiro" não é suficiente: uma implantação inadequada pode aumentar o risco de questionamentos trabalhistas. Cinco erros merecem atenção — trabalhar sem contrato de parceria adequado às exigências legais; elaborar o contrato mas manter, na prática, uma relação diferente da prevista; não observar corretamente as regras sobre pagamentos, retenções e repasses; não organizar a documentação fiscal e contábil da parceria; e implantar a lei sem orientação contábil e jurídica adequada à realidade do estabelecimento.
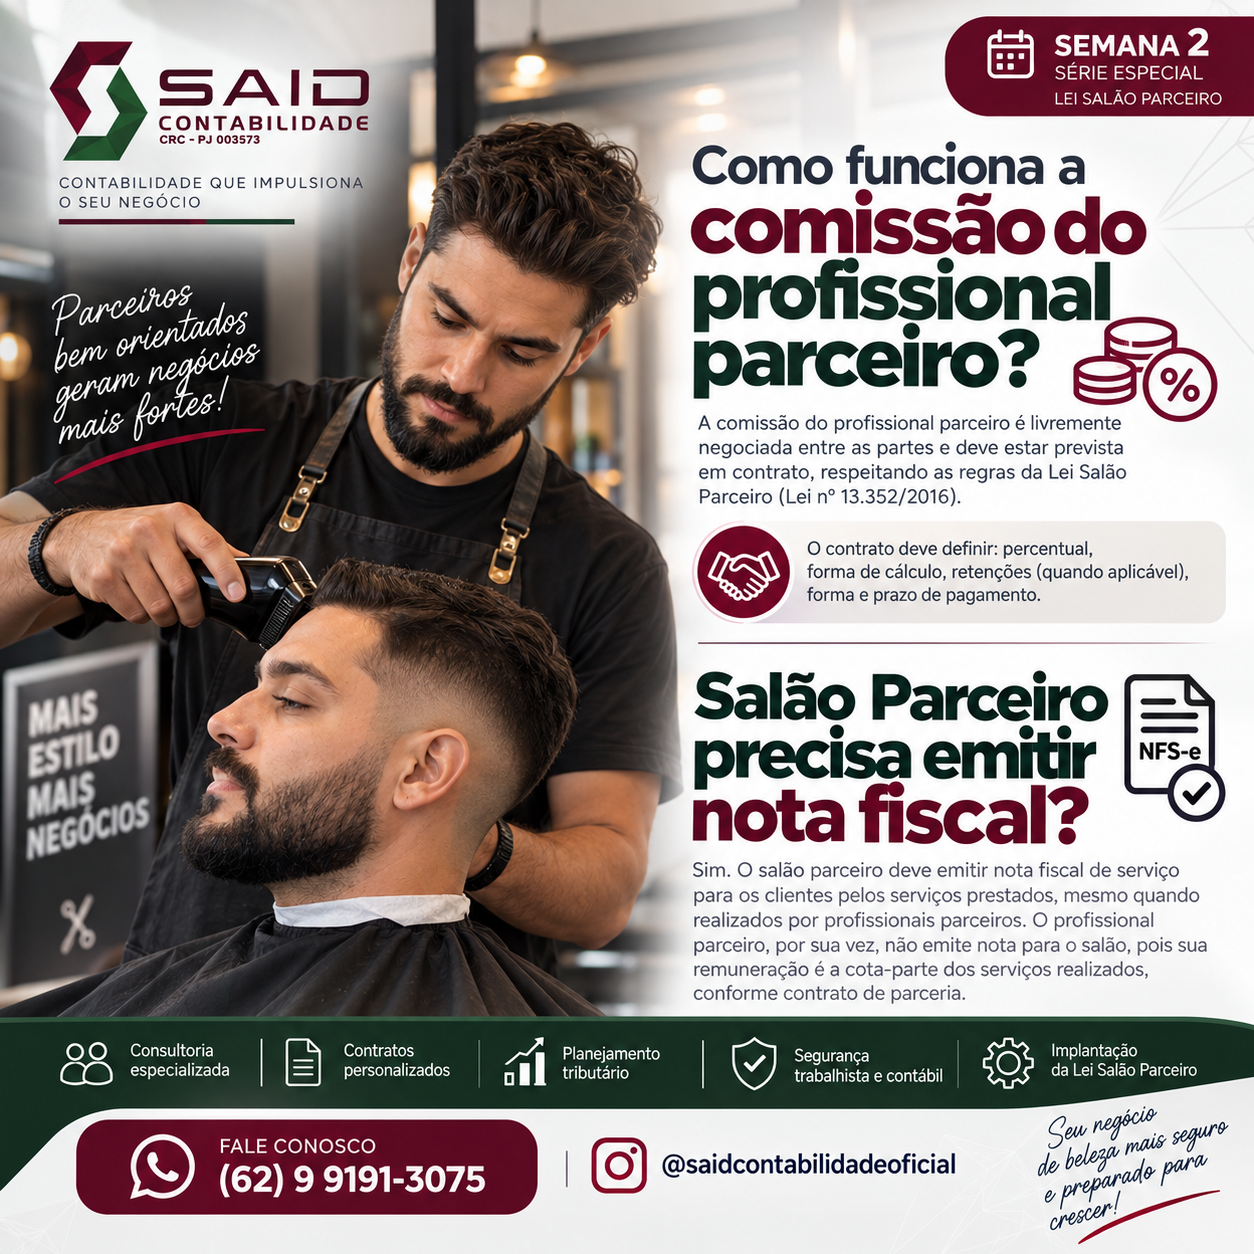
Saiba como formalizar o percentual do profissional parceiro e como funciona a emissão de nota fiscal.
Na relação de parceria, o percentual destinado ao profissional deve ser definido entre as partes e formalizado no contrato de parceria, que precisa estabelecer de forma clara os percentuais de retenção, a forma de cálculo, a periodicidade e as condições dos pagamentos, além das demais obrigações do salão-parceiro e do profissional-parceiro. A organização da emissão das notas fiscais também merece atenção: o salão precisa manter seus procedimentos fiscais e contábeis alinhados à operação efetivamente realizada, aos valores recebidos dos clientes e aos repasses destinados aos profissionais parceiros.
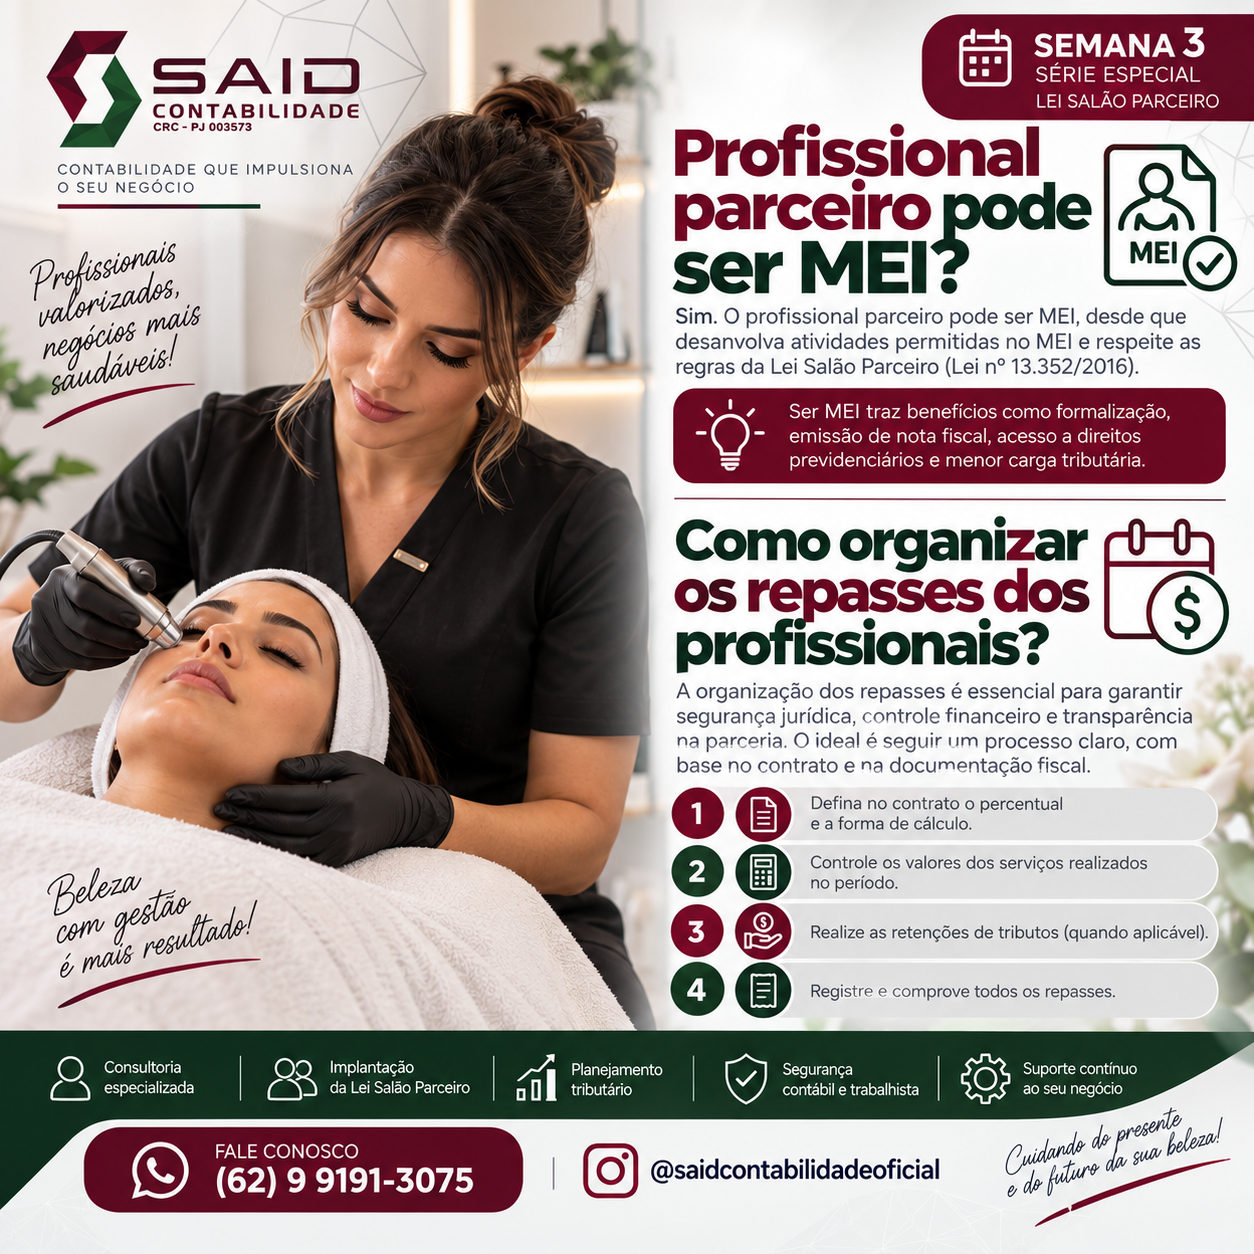
Esclareça essa dúvida e veja como organizar repasses e documentação com mais segurança.
Dependendo da atividade exercida, do enquadramento permitido e do cumprimento dos requisitos aplicáveis ao MEI, essa pode ser uma possibilidade para o profissional parceiro — mas não basta abrir um CNPJ: a operação precisa estar adequada às regras da Lei Salão Parceiro. Já a boa organização dos repasses começa com um contrato de parceria corretamente elaborado, estabelecendo percentuais, responsabilidades e critérios de repasse. Também é importante manter controle dos serviços realizados, valores recebidos, cota-parte do salão, cota-parte do profissional, retenções tributárias quando aplicáveis e comprovantes de todos os repasses.
Descubra o que precisa ser revisado agora para preparar seu salão para as mudanças fiscais.
A Reforma Tributária está trazendo uma nova realidade para as empresas brasileiras. Salões de beleza, barbearias, clínicas de estética e profissionais parceiros devem acompanhar as mudanças na tributação sobre o consumo, especialmente a transição para o novo sistema com CBS e IBS, além dos reflexos na emissão de documentos fiscais, formação de preços, controles financeiros e planejamento tributário. Mas antes mesmo de pensar nos impactos da Reforma, é importante verificar se a operação atual está estruturada de acordo com as regras da parceria: não basta dividir a comissão com o profissional parceiro — a relação precisa ser corretamente estruturada e documentada, observando os requisitos legais aplicáveis. A Said Contabilidade é especializada na aplicação contábil e tributária da Lei Salão Parceiro e pode analisar como a parceria está funcionando hoje no seu negócio.
Seu salão já está realmente adequado à Lei Salão Parceiro?
A Said pode analisar sua operação e ajudar na organização de contratos, notas fiscais, repasses e tributação.
CNAEs corretos, natureza jurídica e regime tributário desde o primeiro dia.
Com orientação contábil e tributária, não só o protocolo.
Análise do CNPJ, enquadramento e adequação da operação.
Pendências cadastrais, fiscais e tributárias resolvidas.
Escritório em Goiânia, no Setor Oeste. Atendemos salões, barbearias e clínicas da capital presencialmente, e profissionais e estabelecimentos de todo o Brasil de forma digital.
R. R-12, Setor OesteGoiânia-GO, 74125-140(62) 99191-3075Segunda a sexta, 8h às 18hFalar no WhatsAppPermite que salão e profissional firmem contrato de parceria sem vínculo empregatício, com tributação sobre a cota-parte de cada um.
Não, desde que o repasse seja formalizado por contrato e nota fiscal do profissional; a Lei permite deduzir esse valor da base de cálculo.
Sim, como MEI ou microempresa no Simples Nacional.
Não. A Resolução CGSN 140/2018 e o portal oficial da Lei excluem essa atividade do MEI — o salão passa a operar como ME/Simples Nacional.
Sim, desde que sua atividade e situação atendam às regras aplicáveis ao MEI.
A parceria regularmente constituída não gera vínculo empregatício por si só. Porém, se na prática estiverem presentes os elementos caracterizadores de uma relação de emprego, o contrato de parceria pode ser considerado nulo e o vínculo reconhecido — foi o que o STF deixou claro no julgamento da ADI 5625, em 28/10/2021.
A operação do Salão Parceiro tem particularidades fiscais, documentais e operacionais — contrato, NFS-e dos dois lados, dedução da cota-parte e escrituração — que exigem parametrização específica.