Pular para o conteúdo
Said Contabilidade

GUIA 2026 LEI Nº 13.352/2016

Lei Salão Parceiro: o guia completo para salões e profissionais

Entenda como funciona a parceria entre salão e profissional, o papel da cota-parte, contratos, notas fiscais, repasses, tributação e os cuidados necessários para que a operação funcione corretamente na prática.

  • Atualizado em setembro de 2026
  • Conteúdo técnico Said Contabilidade
  • Rogger Said — Contador

Lei Salão Parceiro em poucas palavras

A Lei nº 13.352/2016 criou regras para que determinados profissionais do setor da beleza possam atuar em parceria com pessoas jurídicas registradas como salão de beleza.

Nesse modelo, o salão centraliza os recebimentos dos serviços, retém sua cota-parte e realiza os procedimentos previstos na legislação e no contrato, enquanto o profissional-parceiro recebe a cota-parte correspondente aos serviços que realizou.

Para que a parceria produza os efeitos pretendidos, não basta simplesmente dividir uma comissão: contrato, documentação fiscal, repasses e a operação real precisam estar estruturados de acordo com as regras aplicáveis.

Ver os requisitos da parceria
Neste guia

O que é a Lei Salão Parceiro?

A chamada Lei Salão Parceiro é a Lei nº 13.352, de 27 de outubro de 2016, que alterou a Lei nº 12.592/2012 e criou regras específicas para contratos de parceria no setor da beleza.

O modelo permite que salões de beleza celebrem contratos de parceria, por escrito, com profissionais das categorias expressamente previstas na legislação.

Quando atendidos os requisitos legais, salão e profissional possuem responsabilidades próprias dentro da parceria. A existência do contrato, entretanto, não transforma automaticamente qualquer relação de trabalho em parceria — a forma como a atividade acontece na prática também importa.

A Lei Salão Parceiro não é apenas um contrato. É um modelo operacional, fiscal e documental.

Quais profissionais podem atuar como profissionais-parceiros?

Essas são as categorias expressamente previstas na Lei nº 13.352/2016. Evitar ampliar automaticamente o modelo para qualquer prestador que trabalhe dentro de um estabelecimento de beleza.

  • Cabeleireiro
  • Barbeiro
  • Esteticista
  • Manicure
  • Pedicure
  • Depilador
  • Maquiador

Clínica de estética pode aplicar a Lei Salão Parceiro?

A resposta depende da atividade efetivamente exercida e da estrutura da operação. A presença de um esteticista entre as categorias previstas em lei não significa que qualquer clínica, procedimento ou profissional da área da saúde possa automaticamente ser enquadrado no modelo. Casos envolvendo atividades de saúde, procedimentos realizados por categorias regulamentadas ou estruturas clínicas devem ser analisados individualmente.

Conhecer nossa contabilidade para clínicas de estética

Qual é a diferença entre salão-parceiro e profissional-parceiro?

Salão-parceiro

  • Pessoa jurídica do estabelecimento.
  • Centraliza pagamentos e recebimentos.
  • Retém sua cota-parte.
  • Realiza as obrigações que lhe são atribuídas.
  • Mantém estrutura e condições adequadas.
  • Organiza documentos e registros da parceria.

Profissional-parceiro

  • Executa os serviços de beleza previstos.
  • Recebe sua cota-parte.
  • Mantém sua regularidade fiscal.
  • Emite os documentos aplicáveis.
  • Atua nos limites da parceria formalizada.
  • Não assume a administração do salão-parceiro.

São duas atividades economicamente relacionadas, mas com responsabilidades distintas.

Como funciona o pagamento na Lei Salão Parceiro?

  1. 1. O cliente paga o serviço ao salão.
  2. 2. O salão centraliza o recebimento.
  3. 3. O valor é separado entre a cota do salão (receita própria) e a cota do profissional (repasse conforme a parceria).

A legislação atribui ao salão-parceiro a centralização dos pagamentos e recebimentos decorrentes dos serviços realizados pelos profissionais-parceiros. O percentual de cada parte deve ser definido no contrato.

Não é simplesmente "dividir PIX". A movimentação financeira precisa estar conectada ao contrato, aos serviços realizados, aos documentos fiscais e aos registros contábeis.

Um exemplo simples

Suponha, apenas para fins didáticos, um serviço de R$ 200 em que o contrato estabeleça 40% de cota-parte para o profissional-parceiro.

Valor recebido do cliente

R$ 200

Cota ilustrativa do profissional

R$ 80

Cota ilustrativa do salão

R$ 120

Este exemplo serve apenas para explicar o fluxo financeiro. A Lei não estabelece esse percentual como padrão. Percentuais, retenções e consequências tributárias dependem do contrato e da situação concreta.

O que é a cota-parte na Lei Salão Parceiro?

A Lei diferencia a parcela destinada ao salão da parcela destinada ao profissional. A cota-parte do salão está relacionada às atividades atribuídas ao salão-parceiro na estrutura da parceria. A parcela destinada ao profissional corresponde à atividade de prestação dos serviços de beleza realizados por ele.

A Lei prevê que a cota-parte destinada ao profissional-parceiro não seja computada como receita bruta do salão-parceiro. Mas isso não deve ser tratado como uma simples "dedução de imposto".
Atenção

A segregação correta depende de uma operação real e documentada. Contrato, CNPJ, documentos fiscais, repasses e escrituração precisam conversar entre si.

Veja como funciona a contabilidade para salão de beleza

O contrato de parceria é obrigatório?

Sim. A própria Lei estrutura a parceria a partir de contrato escrito e estabelece cláusulas que precisam constar no instrumento. O contrato deve tratar, entre outros pontos, de:

  • Percentual das retenções.
  • Tributos e contribuições relacionados à cota do profissional.
  • Condições e periodicidade dos pagamentos.
  • Uso de bens e acesso ao estabelecimento.
  • Regras de rescisão.
  • Responsabilidades com materiais, equipamentos e condições do estabelecimento.
  • Manutenção da regularidade fiscal do profissional.

Este conteúdo não substitui um modelo de contrato completo — cada operação precisa do instrumento adequado à sua realidade.

Conhecer o serviço de implantação da Lei Salão Parceiro

Contrato de Salão Parceiro precisa ser homologado?

A legislação prevê formalidades próprias para a celebração e homologação do contrato de parceria. A homologação e a assistência previstas na Lei devem ser verificadas conforme a categoria e a estrutura sindical aplicável ao caso.

Na ausência da entidade sindical aplicável, a legislação prevê procedimento perante o órgão competente do trabalho, observadas as formalidades legais.

Contrato assinado não é o mesmo que operação automaticamente regular.

Como funciona a nota fiscal no Salão Parceiro?

A documentação fiscal é um dos pontos mais importantes do modelo.

Salão → consumidor

Documento fiscal do salão relativo à operação.

Profissional-parceiro → salão

Documento fiscal referente à sua cota-parte, conforme regras aplicáveis.

Nas regras do Simples Nacional, o salão-parceiro deve emitir documento fiscal ao consumidor indicando o total das receitas relativas aos serviços e produtos empregados e discriminando as cotas do salão e do profissional, inclusive com a identificação do profissional. O profissional-parceiro, por sua vez, emite documento fiscal destinado ao salão relativamente à cota-parte recebida.

Receber o repasse não substitui a documentação fiscal.

Salão Parceiro e MEI: quem pode ser?

O salão-parceiro pode ser MEI?

Não.

As regras do MEI não permitem que o salão-parceiro seja enquadrado como Microempreendedor Individual dentro desse modelo.

O profissional-parceiro pode ser MEI?

Sim, em tese.

A legislação admite que o profissional-parceiro seja microempreendedor individual, desde que sua ocupação e sua situação atendam aos requisitos aplicáveis ao MEI.

O enquadramento como MEI não elimina a necessidade de formalizar corretamente a parceria.

Como fica o Simples Nacional no Salão Parceiro?

A Lei Salão Parceiro não deve ser analisada isoladamente das regras do Simples Nacional. Existem regras específicas para:

  • Composição da receita.
  • Documentos fiscais.
  • Cota-parte.
  • Atividade de serviço.
  • Venda de produtos.
  • Situação do profissional-parceiro.

A Resolução CGSN nº 140/2018 contém disposições específicas sobre salão-parceiro e profissional-parceiro. Alíquotas dependem de faturamento, atividade, regime, segregações e período — por isso esta página não traz uma tabela fixa de alíquotas.

Quer entender a tributação do seu salão?

Solicitar diagnóstico tributário

A Lei Salão Parceiro elimina o risco de vínculo empregatício?

Não automaticamente.

Em 28 de outubro de 2021, o Supremo Tribunal Federal julgou a ADI 5625 e reconheceu a constitucionalidade da celebração do contrato civil de parceria previsto na Lei Salão Parceiro. Mas o próprio STF estabeleceu uma ressalva essencial: o contrato é nulo quando utilizado para dissimular uma relação de emprego existente de fato.

O nome do contrato não prevalece sobre a realidade.

Por isso, não basta possuir um PDF assinado. A relação praticada entre salão e profissional precisa ser compatível com o modelo de parceria.

GOIÂNIA REGRA LOCAL

Lei Salão Parceiro em Goiânia: atenção ao SGISS

Além das regras federais, salões estabelecidos em Goiânia precisam observar procedimentos municipais específicos. O Decreto municipal nº 2.824/2025 criou, dentro do SGISS, a Declaração Eletrônica de Salão-Parceiro. A Instrução Normativa nº 15/2025 regulamentou procedimentos específicos para a operação.

Em Goiânia, a regulamentação prevê, entre outros pontos:

  • Emissão de NFS-e pelo salão-parceiro por meio do SGISS.
  • NFS-e do profissional-parceiro destinada ao salão, referente à cota-parte.
  • Cadastro dos profissionais-parceiros no SGISS.
  • Informações sobre contrato e homologação no cadastro.
  • Identificação do profissional na documentação fiscal.
  • Declaração Eletrônica de Salão-Parceiro.
  • Manutenção da documentação à disposição da administração tributária.

Prazo local importante

A IN 15/2025 determina que o salão informe os dados da Declaração Eletrônica de Salão-Parceiro até o dia 5 do mês subsequente à competência.

NFS-e do profissional em Goiânia

A regulamentação municipal determina que o profissional-parceiro emita, por competência, NFS-e ao salão referente à sua cota-parte, observadas as regras do SGISS.

Seu salão fica em Goiânia?

Quero revisar meu SGISS e minha operação

O que a Reforma Tributária muda para o Salão Parceiro?

A Reforma Tributária do Consumo iniciou sua fase de transição em 2026, com implementação gradual da CBS e do IBS. Para o setor da beleza, isso torna ainda mais importante manter cadastros, documentos fiscais, classificação das operações, sistemas e controles corretamente estruturados.

No caso do Salão Parceiro, existe uma camada adicional: a operação precisa continuar identificando corretamente o que pertence ao salão e o que corresponde à atividade do profissional-parceiro. As regras da transição seguem recebendo regulamentação e adaptações operacionais.

Atualizado em setembro de 2026.

SÉRIE ESPECIAL LEI SALÃO PARCEIRO

4 etapas para entender a Lei Salão Parceiro e proteger seu salão

Uma jornada prática para entender a parceria, organizar repasses, revisar a tributação e preparar sua operação para crescer com mais segurança.

Conteúdo prático, direto e pensado para empresários do setor da beleza.

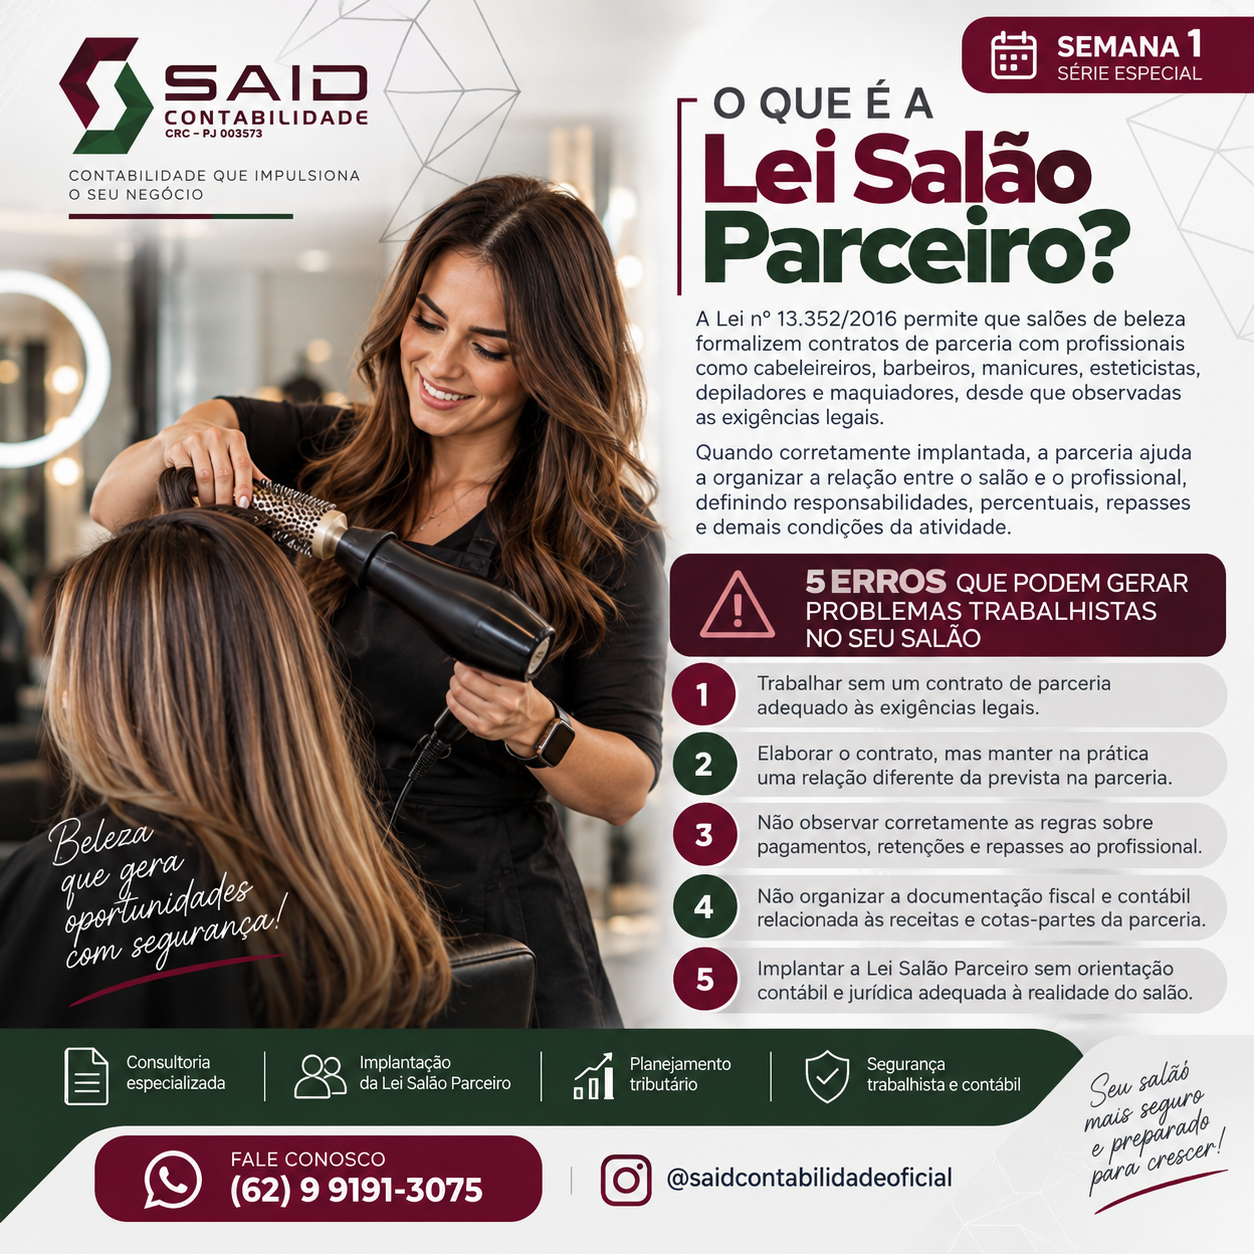
  • Arte do semana 1 do Desafio das 4 Semanas: O que é a Lei Salão Parceiro?
    01Semana 1

    O que é a Lei Salão Parceiro?

    Entenda como funciona a parceria e veja erros que podem gerar riscos trabalhistas no seu salão.

    Entender esta etapa

    A Lei Salão Parceiro (Lei nº 13.352/2016) permite que salões de beleza formalizem contratos de parceria com profissionais como cabeleireiros, barbeiros, manicures, pedicures, esteticistas, depiladores e maquiadores, desde que observadas as exigências legais. Quando corretamente implantada, a parceria ajuda a organizar a relação entre o salão-parceiro e o profissional-parceiro, definindo responsabilidades, percentuais, repasses e demais condições da atividade. Mas apenas chamar o profissional de "parceiro" não é suficiente: uma implantação inadequada pode aumentar o risco de questionamentos trabalhistas. Cinco erros merecem atenção — trabalhar sem contrato de parceria adequado às exigências legais; elaborar o contrato mas manter, na prática, uma relação diferente da prevista; não observar corretamente as regras sobre pagamentos, retenções e repasses; não organizar a documentação fiscal e contábil da parceria; e implantar a lei sem orientação contábil e jurídica adequada à realidade do estabelecimento.

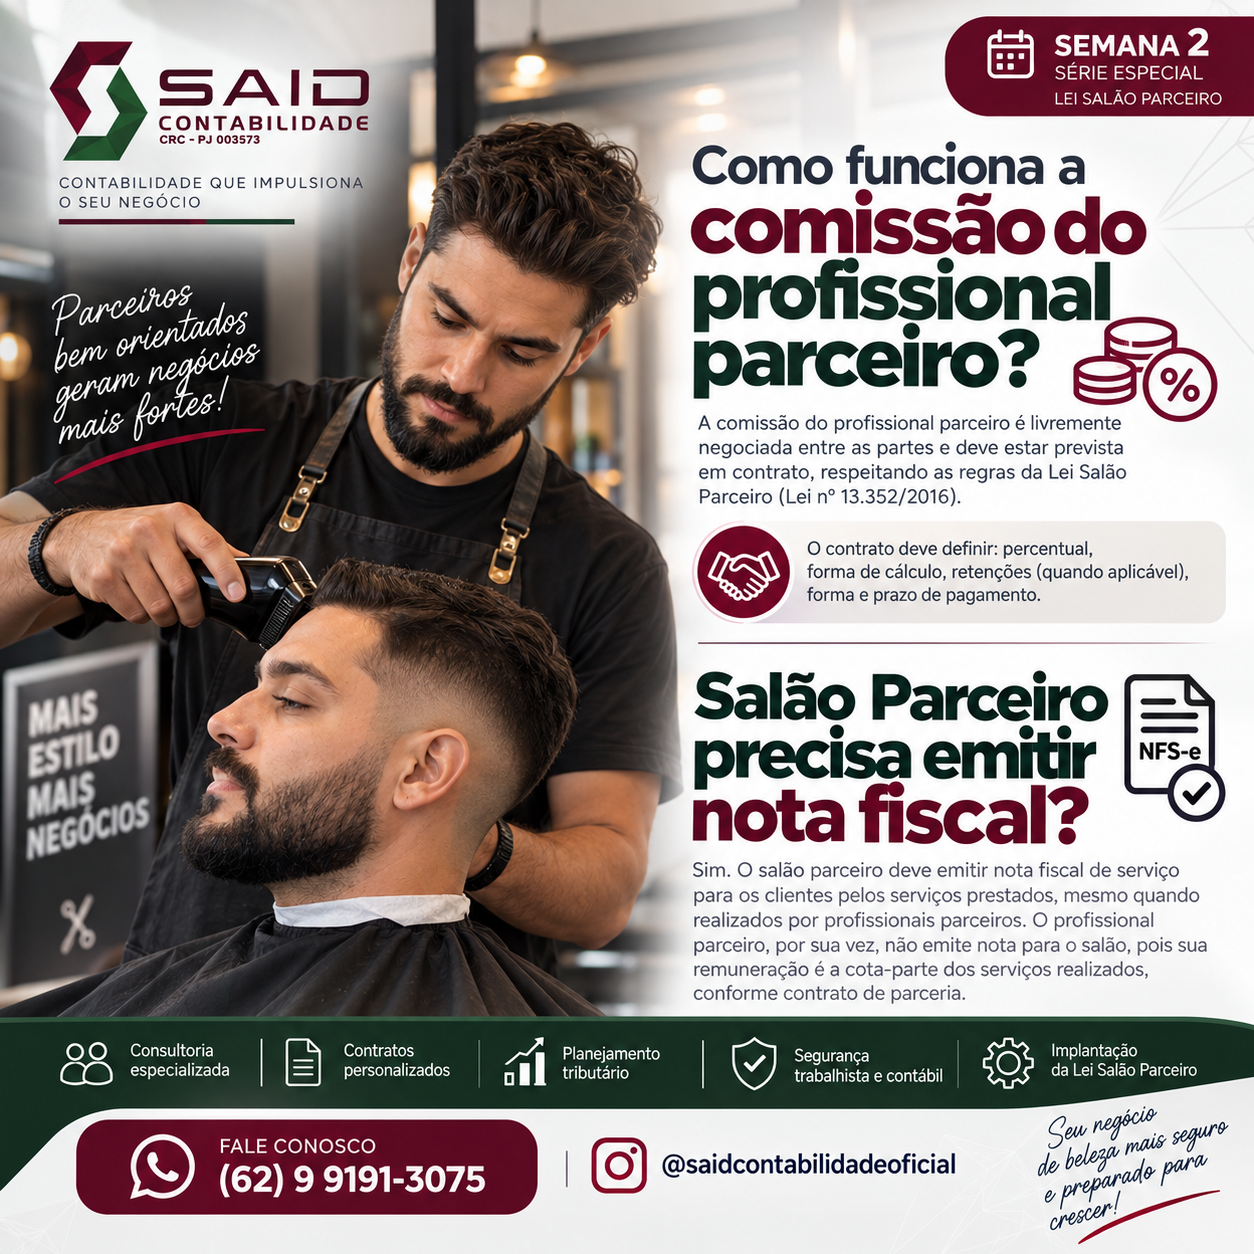
  • Arte do semana 2 do Desafio das 4 Semanas: Comissão, contrato e nota fiscal
    02Semana 2

    Comissão, contrato e nota fiscal

    Saiba como formalizar o percentual do profissional parceiro e como funciona a emissão de nota fiscal.

    Ver como funciona

    Na relação de parceria, o percentual destinado ao profissional deve ser definido entre as partes e formalizado no contrato de parceria, que precisa estabelecer de forma clara os percentuais de retenção, a forma de cálculo, a periodicidade e as condições dos pagamentos, além das demais obrigações do salão-parceiro e do profissional-parceiro. A organização da emissão das notas fiscais também merece atenção: o salão precisa manter seus procedimentos fiscais e contábeis alinhados à operação efetivamente realizada, aos valores recebidos dos clientes e aos repasses destinados aos profissionais parceiros.

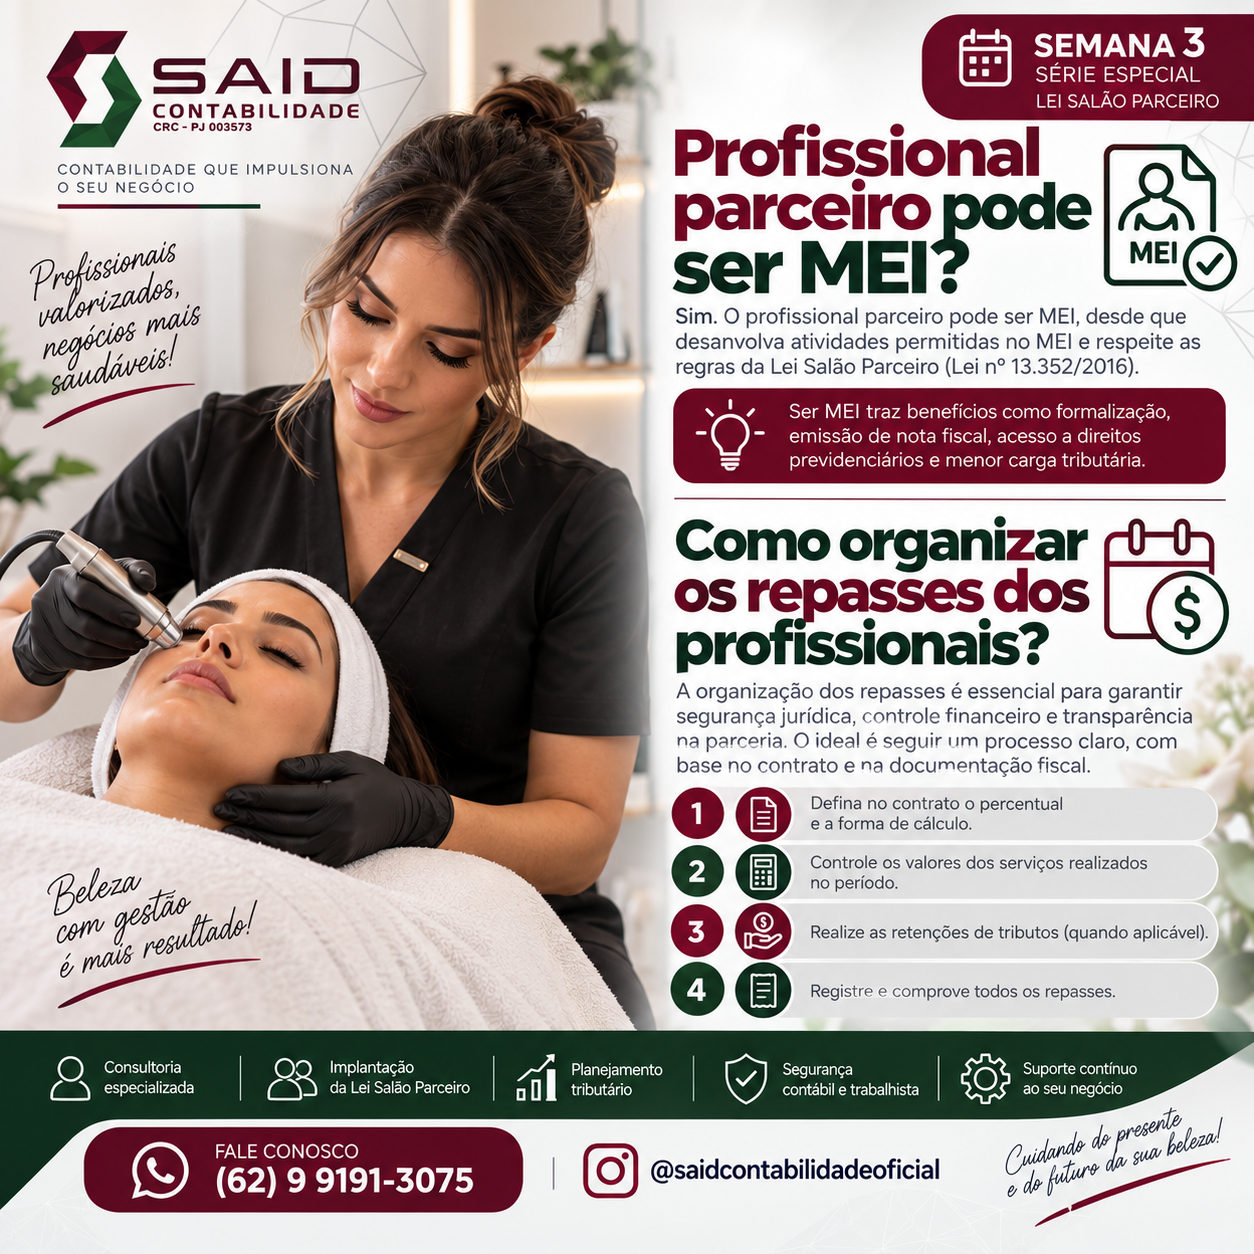
  • Arte do semana 3 do Desafio das 4 Semanas: Profissional parceiro pode ser MEI?
    03Semana 3

    Profissional parceiro pode ser MEI?

    Esclareça essa dúvida e veja como organizar repasses e documentação com mais segurança.

    Esclarecer essa dúvida

    Dependendo da atividade exercida, do enquadramento permitido e do cumprimento dos requisitos aplicáveis ao MEI, essa pode ser uma possibilidade para o profissional parceiro — mas não basta abrir um CNPJ: a operação precisa estar adequada às regras da Lei Salão Parceiro. Já a boa organização dos repasses começa com um contrato de parceria corretamente elaborado, estabelecendo percentuais, responsabilidades e critérios de repasse. Também é importante manter controle dos serviços realizados, valores recebidos, cota-parte do salão, cota-parte do profissional, retenções tributárias quando aplicáveis e comprovantes de todos os repasses.

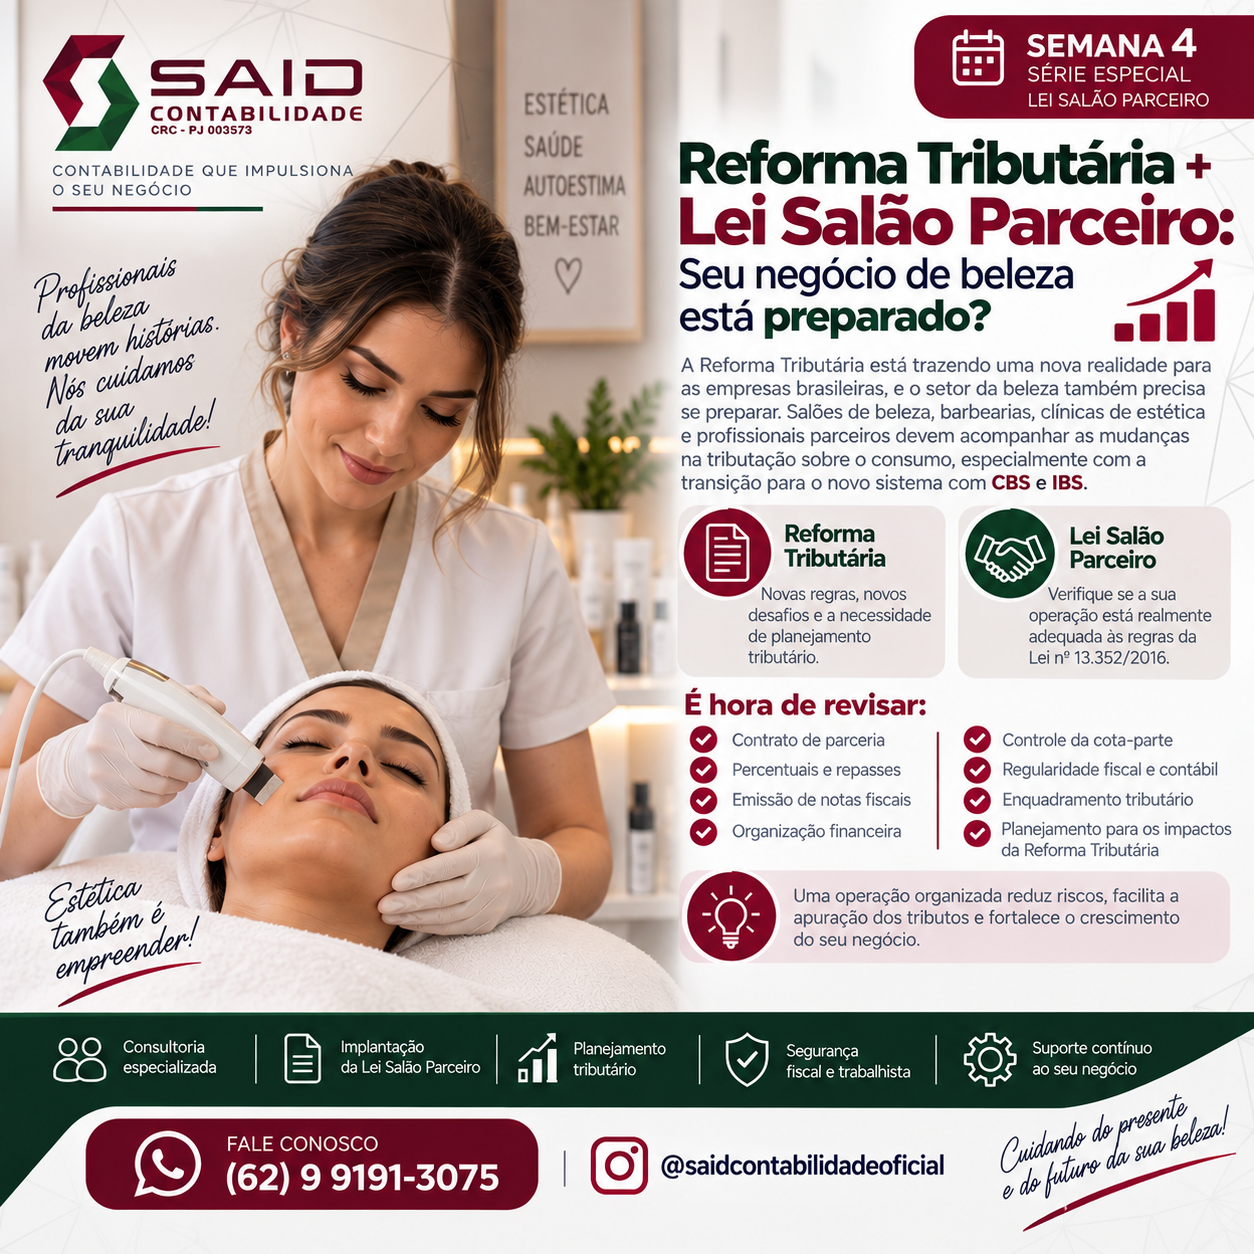
  • Arte do semana 4 do Desafio das 4 Semanas: Reforma Tributária + Lei Salão Parceiro
    04Semana 4

    Reforma Tributária + Lei Salão Parceiro

    Descubra o que precisa ser revisado agora para preparar seu salão para as mudanças fiscais.

    Preparar meu salão

    A Reforma Tributária está trazendo uma nova realidade para as empresas brasileiras. Salões de beleza, barbearias, clínicas de estética e profissionais parceiros devem acompanhar as mudanças na tributação sobre o consumo, especialmente a transição para o novo sistema com CBS e IBS, além dos reflexos na emissão de documentos fiscais, formação de preços, controles financeiros e planejamento tributário. Mas antes mesmo de pensar nos impactos da Reforma, é importante verificar se a operação atual está estruturada de acordo com as regras da parceria: não basta dividir a comissão com o profissional parceiro — a relação precisa ser corretamente estruturada e documentada, observando os requisitos legais aplicáveis. A Said Contabilidade é especializada na aplicação contábil e tributária da Lei Salão Parceiro e pode analisar como a parceria está funcionando hoje no seu negócio.

Seu salão já está realmente adequado à Lei Salão Parceiro?

A Said pode analisar sua operação e ajudar na organização de contratos, notas fiscais, repasses e tributação.

Seu salão está realmente adequado?

Faça uma conferência rápida.

Quer que a Said revise seu checklist junto com você?

Quero que a Said revise meu checklist

Perguntas frequentes sobre a Lei Salão Parceiro

O que é a Lei Salão Parceiro?

É a Lei nº 13.352/2016, que permite que salões de beleza celebrem contrato de parceria, por escrito, com profissionais das categorias previstas na legislação — sem vínculo empregatício, desde que os requisitos legais sejam observados na prática, não só no papel.

Saiba mais
Quem pode ser profissional-parceiro?

As categorias expressamente previstas na Lei nº 13.352/2016: cabeleireiro, barbeiro, esteticista, manicure, pedicure, depilador e maquiador. O modelo não deve ser ampliado automaticamente para qualquer prestador que trabalhe dentro de um estabelecimento de beleza.

Saiba mais
O salão-parceiro pode ser MEI?

Não. As regras do MEI não permitem que o salão-parceiro seja enquadrado como Microempreendedor Individual dentro desse modelo — a operação exige outro enquadramento.

Saiba mais
O profissional-parceiro pode ser MEI?

Sim, em tese, desde que sua ocupação e sua situação atendam aos requisitos aplicáveis ao MEI. O enquadramento como MEI não elimina a necessidade de formalizar corretamente a parceria com o salão.

Saiba mais
O contrato de parceria é obrigatório?

Sim. A própria Lei estrutura a parceria a partir de contrato escrito, com cláusulas que precisam constar no instrumento — percentuais, retenções, condições de pagamento, uso do estabelecimento e regras de rescisão, entre outras.

Saiba mais
O contrato precisa ser homologado?

A legislação prevê formalidades próprias de celebração e homologação, verificadas conforme a categoria e a estrutura sindical aplicável — e, na ausência dela, perante o órgão competente do trabalho. Contrato assinado não é o mesmo que operação automaticamente regular.

Saiba mais
Existe percentual obrigatório de comissão?

Não. O percentual da cota-parte é definido entre as partes e formalizado no contrato de parceria, respeitando as regras da Lei — a legislação não fixa um percentual padrão.

Saiba mais
Como funciona a nota fiscal?

O salão-parceiro emite documento fiscal ao consumidor discriminando as cotas do salão e do profissional, com a identificação do profissional. O profissional-parceiro emite documento fiscal ao salão referente à sua cota-parte.

Saiba mais
A cota-parte do profissional entra no faturamento do salão?

A Lei prevê que a cota-parte destinada ao profissional-parceiro não seja computada como receita bruta do salão-parceiro — mas isso depende de uma operação real e documentada, não é automático.

Saiba mais
A Lei Salão Parceiro impede vínculo empregatício?

Não automaticamente. O STF confirmou a constitucionalidade do modelo na ADI 5625 (28/10/2021), mas deixou claro que o contrato é nulo quando usado para dissimular uma relação de emprego existente de fato.

Saiba mais
Como funciona a Lei Salão Parceiro em Goiânia?

Além das regras federais, Goiânia exige cadastro dos profissionais-parceiros no SGISS, NFS-e do profissional ao salão e Declaração Eletrônica de Salão-Parceiro até o dia 5 do mês seguinte, conforme o Decreto nº 2.824/2025 e a IN nº 15/2025.

Saiba mais
A Reforma Tributária muda a Lei Salão Parceiro?

A transição para CBS e IBS começou em 2026 e reforça a importância de manter cadastros, documentos fiscais e controles organizados — inclusive a separação clara entre o que é do salão e o que é do profissional-parceiro.

Saiba mais

Conteúdo produzido e revisado por

Rogger Said

Contador — CRC-PJ 003573/0

Especialista em contabilidade aplicada à Lei Salão Parceiro.

Atualizado em setembro de 2026.

Fontes e referências oficiais

  • Lei nº 13.352/2016
  • Lei nº 12.592/2012
  • Supremo Tribunal Federal — ADI 5625
  • Portal do Empreendedor — Salão Parceiro
  • Resolução CGSN nº 140/2018
  • Prefeitura de Goiânia — Decreto nº 2.824/2025
  • Prefeitura de Goiânia — Instrução Normativa nº 15/2025
  • Receita Federal / Ministério da Fazenda — Reforma Tributária

CONTABILIDADE ESPECIALIZADA

Entender a Lei é o primeiro passo. Aplicá-la corretamente é o que protege a operação.

A Said Contabilidade pode analisar como contratos, documentos fiscais, repasses, tributação e controles estão funcionando no seu salão.

Atendimento em Goiânia e para empresas de todo o Brasil.